許多企業推動ESG,既要回應客戶與法規的要求,也要承受外界對永續承諾的檢視。誇大永續成效,可能招致「漂綠」(greenwashing)指控,甚至面臨監管調查與罰款;若因害怕爭議而不再公開談論永續行動,又可能陷入「噤綠」(greenhushing),讓客戶、投資人與員工更難掌握企業的進展。對高階主管而言,投入大筆預算採購綠電、編寫ESG報告書之後,仍有一個難題:這些投入,究竟如何轉化為競爭優勢?
本文結合永續發展會計準則委員會(SASB)創辦主席羅伯.艾克斯(Robert G. Eccles)、哈佛商學院重量級學者與實務專家的觀點,釐清單一重大性與雙重重大性的差異,運用2×2矩陣分辨4種批評者,並透過「探索、檢視、執行」3步驟制定綠海策略,協助企業找出與核心能力相關的差異化機會,在推動永續轉型時兼顧競爭力與可信度。
一、企業推動ESG政策前,先說清楚承諾
企業遭到ESG批評,背後的訴求未必相同。牛津大學薩伊德商學院管理實務客座教授、SASB創辦主席羅伯.艾克斯在〈執行ESG,別再「左右為難」〉指出,美國部分左派人士認為企業對氣候等議題做得不夠,部分右派人士則質疑ESG讓企業捲入政治、扭曲市場。面對互相衝突的要求,領導人得說清楚企業的經營目的與承諾界線。
分清財務重大性與企業對外界的影響
單一重大性通常指財務重大性,關注永續議題如何影響公司價值:氣候風險、勞動條件或治理問題,是否可能影響營運、現金流、融資能力與資金成本?
雙重重大性同時考量財務重大性與影響重大性:永續議題如何影響公司,以及公司的營運、產品與商業關係如何影響經濟、環境與社會。兩者可能相互關聯;企業造成的負面影響,也可能隨法規或市場變化,成為財務風險。
艾克斯以特斯拉(Tesla)為例:電動車帶來的環境效益,不代表公司的勞動力與治理風險就此消失。產品的影響與經營風險,需要分開說明。
說清楚能做到什麼,需要哪些條件
艾克斯提醒,利害關係人的期待未必與股東利益一致,取捨難以避免。企業應說明:
- 哪些行動有助於創造長期價值?
- 哪些是在處理自身造成的負面影響?
- 哪些問題還需要仰賴政策支持?
這能幫助企業設定可行目標,也讓客戶、投資人與員工了解承諾範圍。若行動短期會增加成本,就應交代投入理由、預期效益與執行條件。
坦誠交代成果與未完成的目標
ESG永續發展報告書要說清楚做到了什麼、哪些目標尚未完成、接下來如何改善,也要交代負面影響、困難與取捨。艾克斯認為,依循準則編製坦誠的ESG報告,有助於避免漂綠與噤綠。
永續企業策略的全球頂尖思想家安德魯.溫斯頓(Andrew Winston)提醒,有些人支持永續,只是質疑企業的宣稱與衡量方式。傾聽意見、提供明確數據與說明,有助外界檢驗企業的行動。
二、用綠海策略,找出值得投入的ESG永續發展領域
ESG議題廣泛,企業很難樣樣出色,競爭也不限於同業。一家銀行可能與其他銀行爭取消費者,卻與各行各業爭取重視永續的人才。有限的資源,該投在哪裡?
紐約葉史瓦大學賽穆斯商學院副教授帕布羅.荷南德兹-拉格斯(Pablo Hernandez‐Lagos)與加州大學洛杉磯校區安德森管理學院策略學兼任副教授狄倫.麥諾(Dylan Minor)在〈想在ESG方面勝出?制定「綠海」策略〉中,借鑑藍海策略,提出「探索、檢視、執行」三步驟,尋找適合自身發揮、能避開競爭的永續領域:
步驟1:探索(Explore)——找出對手的弱點
先讀競爭對手的永續報告,再比對CDP(碳揭露計畫,Carbon Disclosure Project)揭露數據、政府文件與非政府組織資訊,了解對手投入哪些領域,再找出表現薄弱或尚未提報的項目,尋找做出差異化的機會。
未揭露的項目仍須查證。根據CDP的評分說明,企業若未回覆揭露要求,或提供的資訊不足以供評分,便可能被列為「未揭露」。但這不代表企業的環境管理表現必然不佳。主管應交叉比對其他來源,確認是否存在值得投入的機會。
步驟2:檢視(Examine)——確認機會與核心能力相關
找到對手的弱點後,再問三件事:這個領域是否與核心營運密切相關?公司是否有資源與能力做出優異績效?對手是否相對薄弱?同時符合3項條件,才符合作者所說的綠海。〈綠海策略〉一文以支付公司Redde Payments為例:交易處理需要消耗能源,因此採購符合永續原則的能源、降低碳足跡,與本業直接相關。與本業關聯不大的慈善活動雖可能有社會價值,卻未必能形成綠海。
即使自身某項ESG表現出色,若競爭對手做得更好,即難以建立差異化優勢。
步驟3:執行與溝通(Execute)——讓成果被看見
確定方向後,就要落實目標,並向關鍵利害關係人說明成果。先問:這個議題對誰有重大影響?例如能源使用可能受到工程師、客戶或投資人關注,仍須依公司營運與各方需求判斷。確認溝通對象後,再選擇適合的管道:用內部公告向員工說明、以電子郵件聯繫客戶,或適時發布新聞稿。除了具體績效,也要說明成果與對方有何關係。
三、從主管薪酬到董事會:讓治理支持ESG永續發展
永續承諾能否落實,要看董事會如何監督、主管的獎酬如何與績效連結、投資人如何運用股東權利。若制度仍鼓勵追求眼前收益,需要多年投入的轉型就容易受到短期壓力干擾。
投資人的承諾與治理政策一致嗎?
曾任美國德拉瓦州最高法院首席法官的李奧.斯特林(Leo E. Strine, Jr.)等人在〈是時候關注ESG的G了〉一文中指出,主要機構投資人雖宣稱重視環境與社會責任,支持的治理政策卻可能與長期永續目標矛盾。
作者指出,投資人支持的部分治理措施讓企業更易受到短期股東壓力影響,主管薪酬又與股票報酬緊密連動,可能促使管理團隊為眼前收益,損及員工、社區利益,或影響長期策略。
因此,檢視ESG承諾時,也要問:投資人的投票支持長期策略嗎?主管獎酬鼓勵永續投入嗎?遇到逆風,管理團隊還有空間執行計畫嗎?
讓獎酬支持長期績效
斯特林等人建議,領導人應將主管薪酬與ESG指標連結,並擴大原本偏重股東收益的績效評估範圍。而需要多年才能見效的轉型,考核期間與獎酬也應配合。哈佛商學院教授琳恩.派恩(Lynn S. Paine)與蘇拉伊.斯里尼瓦桑(Suraj Srinivasan)則提醒,若以氣候指標決定主管獎酬,目標必須可供查核、獎酬比例合理,並與營運成果明確相連。
進行ESG相關評估時,領導人要看氣候績效如何影響營運,避免只依外部評等或認證結果給予獎酬。若薪酬連結易引發爭議,作者也建議透過績效考核、策略審查與平衡計分卡,讓管理團隊為氣候績效負責。
明確分配董事會與委員會的氣候監督責任
派恩與斯里尼瓦桑主張,把氣候監督責任寫入治理文件,由一個主要委員會統籌,再依職掌分工,例如:審計委員會監督揭露、風險委員會監督曝險、薪酬委員會檢視激勵機制。
董事會也應審查減排與調適計畫、資本配置及營運規畫,追問:目標依據什麼假設?由誰負責?數據能否驗證?如何執行?董事也須持續培養與本業相關的專業能力,如能源轉型、能源系統與法規風險。
遇到市場逆風,董事會應權衡短期報酬、減排目標與長期韌性,記錄決策理由、檢驗進度。對於需要跨年度投入的轉型計畫,應明確要求管理團隊負責,並給管理團隊合理的執行空間。
四、先辨識4種ESG政策批評者,再決定如何回應
有些批評者支持永續,卻不信任企業宣稱與評等;有些則反對企業在社會議題上的立場。先聽懂對方在質疑什麼,才知道如何回應。
此時,可以參考安德魯.溫斯頓在〈ESG概念遭受質疑,該如何應對四種批評聲浪?〉一文中提出的2×2矩陣。矩陣的兩個軸向是:批評聚焦ESG投資與揭露,還是更廣泛的永續議題?對方真誠相信自己的主張、願意解決問題,還是藉爭議維護利益、取得權力?
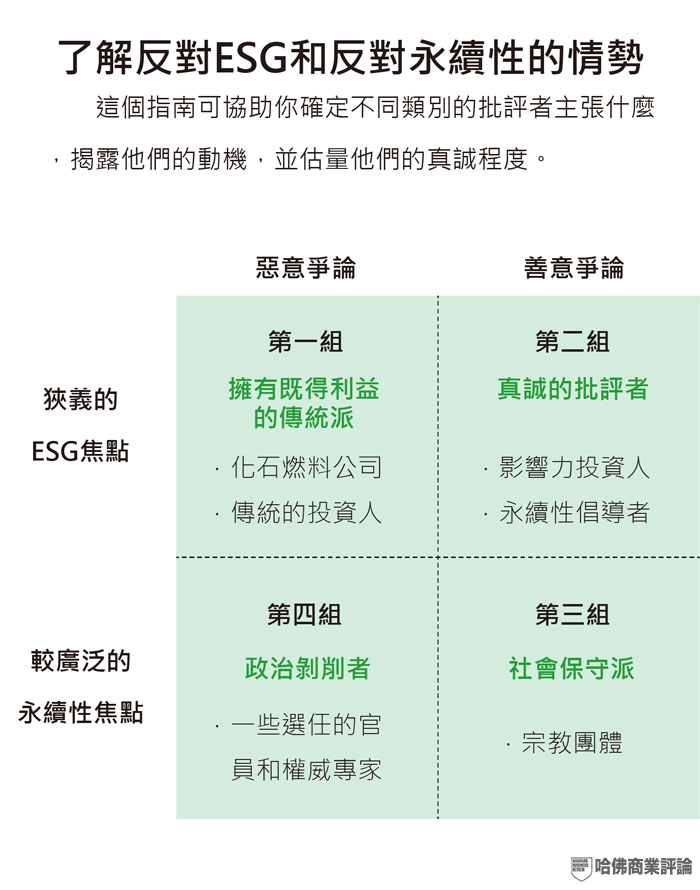
真誠的批評也可能與企業的價值立場不同。這4類人之間有重疊與模糊界線,仍須依內容與動機判斷:
1. 既得利益的保守派:爭取長期投資人支持
這類人擔心ESG改變既有獲利與權力結構,包括希望減緩氣候行動的化石燃料業者,以及偏重股東至上、短期收益的部分傳統投資人。
若永續是企業的當務之急,就應該調整投資人組合,爭取願意支持長期轉型的投資人,並持續說明永續行動如何支持企業長期價值。即使合作伙伴對永續措施提出質疑,企業仍應堅守原有立場,不輕易降低對合作伙伴的永續期待。
2. 社會保守派:聆聽分歧,守住承諾
這類批評可能出於宗教信仰或傳統價值,例如對LGBTQ+權利或墮胎的不同立場。企業應傾聽、允許對方表達看法,也要面對自己已做出的承諾。
若多元與包容是核心價值,就應讓相關員工了解公司的支持,讓ESG政策、內部溝通與行動一致。即使沒有高調宣傳,對員工的承諾仍須履行。
3. 真誠的批評者:提供證據,改善做法
這類人支持永續,但質疑漂綠、基金定義模糊與揭露標準混亂。他們的意見可能幫助企業看見宣稱、衡量與成效之間的落差。
企業應傾聽意見、誠實參與準則與法規的公開討論,例如國際永續準則理事會(ISSB)的準則諮詢程序,並補足所需的人力與專業。金融業者也要說清楚基金的定義,以及篩選標準是否同時考量企業承受的財務風險和企業對環境、社會的影響。
這兩個視角得分別交代。ISSB準則主要服務投資決策;若宣稱能帶來正面的環境或社會影響,仍須提出相應證據。
4. 政治剝削者:與其他企業共同發聲
有些人以反「覺醒」(woke)為訴求,透過攻擊企業、施加政治壓力,甚至推動懲罰性政策,擴大自身的權力與影響力。單一企業若獨自承受這類壓力,風險可能更高。
對此,溫斯頓建議,企業可結成聯盟,共同表達立場、回應政策施壓,以分擔風險並擴大影響。企業也應讓公開立場與實際行動保持一致,向員工及其他利害關係人說明,將堅持哪些價值、持續履行哪些承諾。
五、企業推動ESG常見問題
Q:企業如何檢查ESG行銷可能引發的漂綠爭議?
先核對宣稱與證據,再檢查排放範圍與執行計畫:
- 說法具體嗎?若只說「純天然」「環保」,卻沒交代產品特性、適用範圍與限制,容易讓人誤認為產品在所有面向都對環境有益。
- 證據夠嗎?數據來源、計算方法與比較基準是否清楚?第三方驗證是否涵蓋宣稱內容?即使取得ESG相關認證,各項宣稱仍須有依據,這也是環境宣稱指引提醒的重點。
- 排放範圍完整嗎?若宣稱涵蓋整條價值鏈,應說明範疇三的上、下游排放,避免只呈現範疇一的改善,卻讓人誤以為整條價值鏈都已減碳。
- 計畫可行嗎?目標是否有資源、執行途徑與進度支持?有沒有把未來目標說成已達成的成果?
若宣稱超出證據,就應修正。未完成的目標也要交代進度、限制與改善計畫,並由法務與溝通團隊共同檢視訊息。
Q:怕被質疑,可以低調不談ESG永續發展嗎?
企業可以調整宣傳聲量,但仍須提供重要資訊。停止說明行動,會讓外界更難判斷該支持哪些企業、投資哪些企業,或選擇到哪家公司任職,也減少同業了解彼此做法的機會。
Q:依據產業趨勢與ESG發展脈絡,哪些永續領域值得優先投入?
用「綠海策略」問3個問題:與本業密切相關嗎?公司有資源與能力做得出色嗎?對手相對薄弱嗎?
三項條件缺一不可。即使公司表現出色,若對手更強,仍難避開直接競爭。
Q:當需要調整永續目標(SDGs / ESG 願景)時,溝通的關鍵有哪些?
先交代原始目標、已完成進度、未達標原因與後續計畫,再說明技術、經濟環境或資本配置的變化,讓各方了解調整依據。